
總指揮
BTC交易大師
彙整本週方案、決定團員規則是否升級。最終核准不含被否決的案子。建議歸建議,下單由你在交易所確認。
瀏覽器每 15 秒向 Binance 公開端點取價與 K 線(USDⓈ-M BTCUSDT,不需 API 金鑰)。指標用已收盤 K 線計算。連線失敗時顯示「無資料」,不編造數字。
載入中。恐懼貪婪、ETF、事件窗口無法從幣安公開行情取得,巽/震/坎不在本頁自動判定。
規則:週收站上當時的 20 週均,且 10 週均從下方重新上穿 20 週均。接受買不在最低點。這是報告 13 的回測建議,尚未經風控長審核。
架構改寫自多代理交易框架,但下單權留在使用者手上。風控長可以否決任何方案,總指揮也不能推翻,只能改完再審。
彙整本週方案、決定團員規則是否升級。最終核准不含被否決的案子。建議歸建議,下單由你在交易所確認。
用激進/中性/保守三視角審核。驗算強平、最大虧損與鐵律。目標不是賺最多,而是任何一週都不會造成無法承受的虧損。
週/日結構、ATR、布林、支撐壓力與建議區間。只建議,不定參數。寧可給寬區間加低信心,也不給窄區間加假自信。
資金費率、ETF、事件日曆、恐懼貪婪。抓不到就寫無資料。可發事件警報,建議暫停。
一人分飾多空,兩輪攻防後判定震盪或單邊,以及本週適不適合開網格。單邊且信心 ≥ 70%,建議不開。
把分析變成可輸入的上下限、格數、停損與每格淨利。提出主方案與保守方案,交風控審核。
每日 09:00/21:00(台北)盯盤分級警報;週日產出週報、日誌與團員評分。沒有帳戶數據時標「待使用者提供」,不得推測。
團隊把《周易》的層次對到網格參數。這是自訂的思考工具,經文原義不是交易訊號。鐵律與風控否決權優先於任何卦象推論。
陽為做多,陰為做空。兩邊互相抵銷後,主要想賺的是來回震盪的格距,而不是押對方向。一個帳戶若是單向持倉模式,不能同時開多空。
「太」為寬區間,「少」為窄區間。「陽」做多、「陰」做空:太陽寬多、太陰寬空、少陽窄多、少陰窄空。單邊大行情時,順向側會停在區間外,逆向側持續虧,最後要靠停損收手。
乾/坤是強趨勢,兌/艮才比較像震盪,離是突破延伸,震是事件衝擊,巽是資金轉向,坎是極端波動或情緒。指標互相矛盾時,寫「無法定單一卦」,不准為了填表硬選。
外卦是週線格局,內卦是日線格局,相疊成 64 態,當查表用,不是一次開 64 張網格。爻變=指標穿越門檻後必須重判。
| 卦 | 本團隊定義(可量測) | 對網格的傾向 |
|---|---|---|
| 乾 ☰ | 日 ADX(14)>25 且 +DI>−DI;價在 MA20 之上 | 減碼追多,防「亢龍」;不加槓桿 |
| 兌 ☱ | ADX 約 20–25,尚未穩固 | 窄空為主,窄多宜輕 |
| 離 ☲ | 收盤站上布林上軌或關鍵壓力,ATR 放大 | 不追突破 |
| 震 ☳ | FOMC/CPI/PPI 等事件窗,或 ATR 驟升 | 暫停新開或縮小窄網格 |
| 巽 ☴ | ETF 或資金費率連續轉向,價格尚未突破 | 預先微調,不搶跑 |
| 坎 ☵ | ATR 顯著放大、恐懼貪婪極端、資金費極端 | 優先風控,先檢查強平與停損 |
| 艮 ☶ | 日 ADX<20,價格在均線附近窄幅 | 較適合中性/四象並行 |
| 坤 ☷ | 日 ADX>25 且 −DI>+DI;價在 MA20 之下 | 禁止在下跌中攤平加碼 |
即時觀測區只自動判日線上能從幣安 K 線算出來的卦。恐懼貪婪、ETF、事件日曆不在公開行情裡,本頁標為無資料,不假裝算得出來。
風控長有一票否決權。總指揮也不能推翻否決,只能修改方案後重審。
網格利潤 ≠ 總利潤。下跌時格子可能是賺的,總損益卻是負的。報告必須同時列出網格利潤、未實現損益、總損益。
面板可以開到 150 倍,不代表該用最低保證金去開。每個方案必須列出強平價、距現價 %,以及強平是否落在區間內。團隊實務上把有效槓桿壓在約 4 倍,並用補保證金把強平推開。
單一網格投入 ≤ 總資金 60%;至少 40% 留作現金緩衝,不得全倉。
扣兩次手續費之後。損益兩平格距大約是 2 倍手續費,低於這個值,每次成交都在虧錢。
單週最大可承受虧損預設為總資金的 5%,觸發即停網格,不得加碼攤平。
價格、指標必須附台北時間與來源;抓不到就寫「無資料」。
團隊用站長撥出、可全賠的實驗資金,經 API 自動下單;每筆單仍要先過風控長審核。API 不開提現,本站不收他人資金、不帶單。
以下全部是歷史估計,不是預測,也還不是風控長核准的可下單方案。訓練期切在 2026-07-31 以前,測試期從 2026-08-01 起。手續費按 maker 0.02%/taker 0.05% 試算(尚未在幣安面板驗證)。數字只來自團隊檔案,沒有一筆是編的。
預先鎖定的 252 組設定,沒有一組通過樣本外。
訓練期期望 R 全部 ≤ −0.170,測試期全部 ≤ −0.041。測試期勝率 30–42%,低於各自的損益兩平勝率。約 52% 的交易是全數停損。混合出場時,先走的一半平均 +0.41R,留下的跑者平均 +1.58R,仍補不回那一半的 −1R。
若允許「進場那一根 K 線就平倉止盈」,會出現測試勝率 75.7%、期望 +0.761R 的假象;修正路徑預視後,同一組變成訓練 −0.251R、測試 −0.262R。把 76 筆測試單做有放回重抽,出現至少一次 10 連虧的比例約 41%。
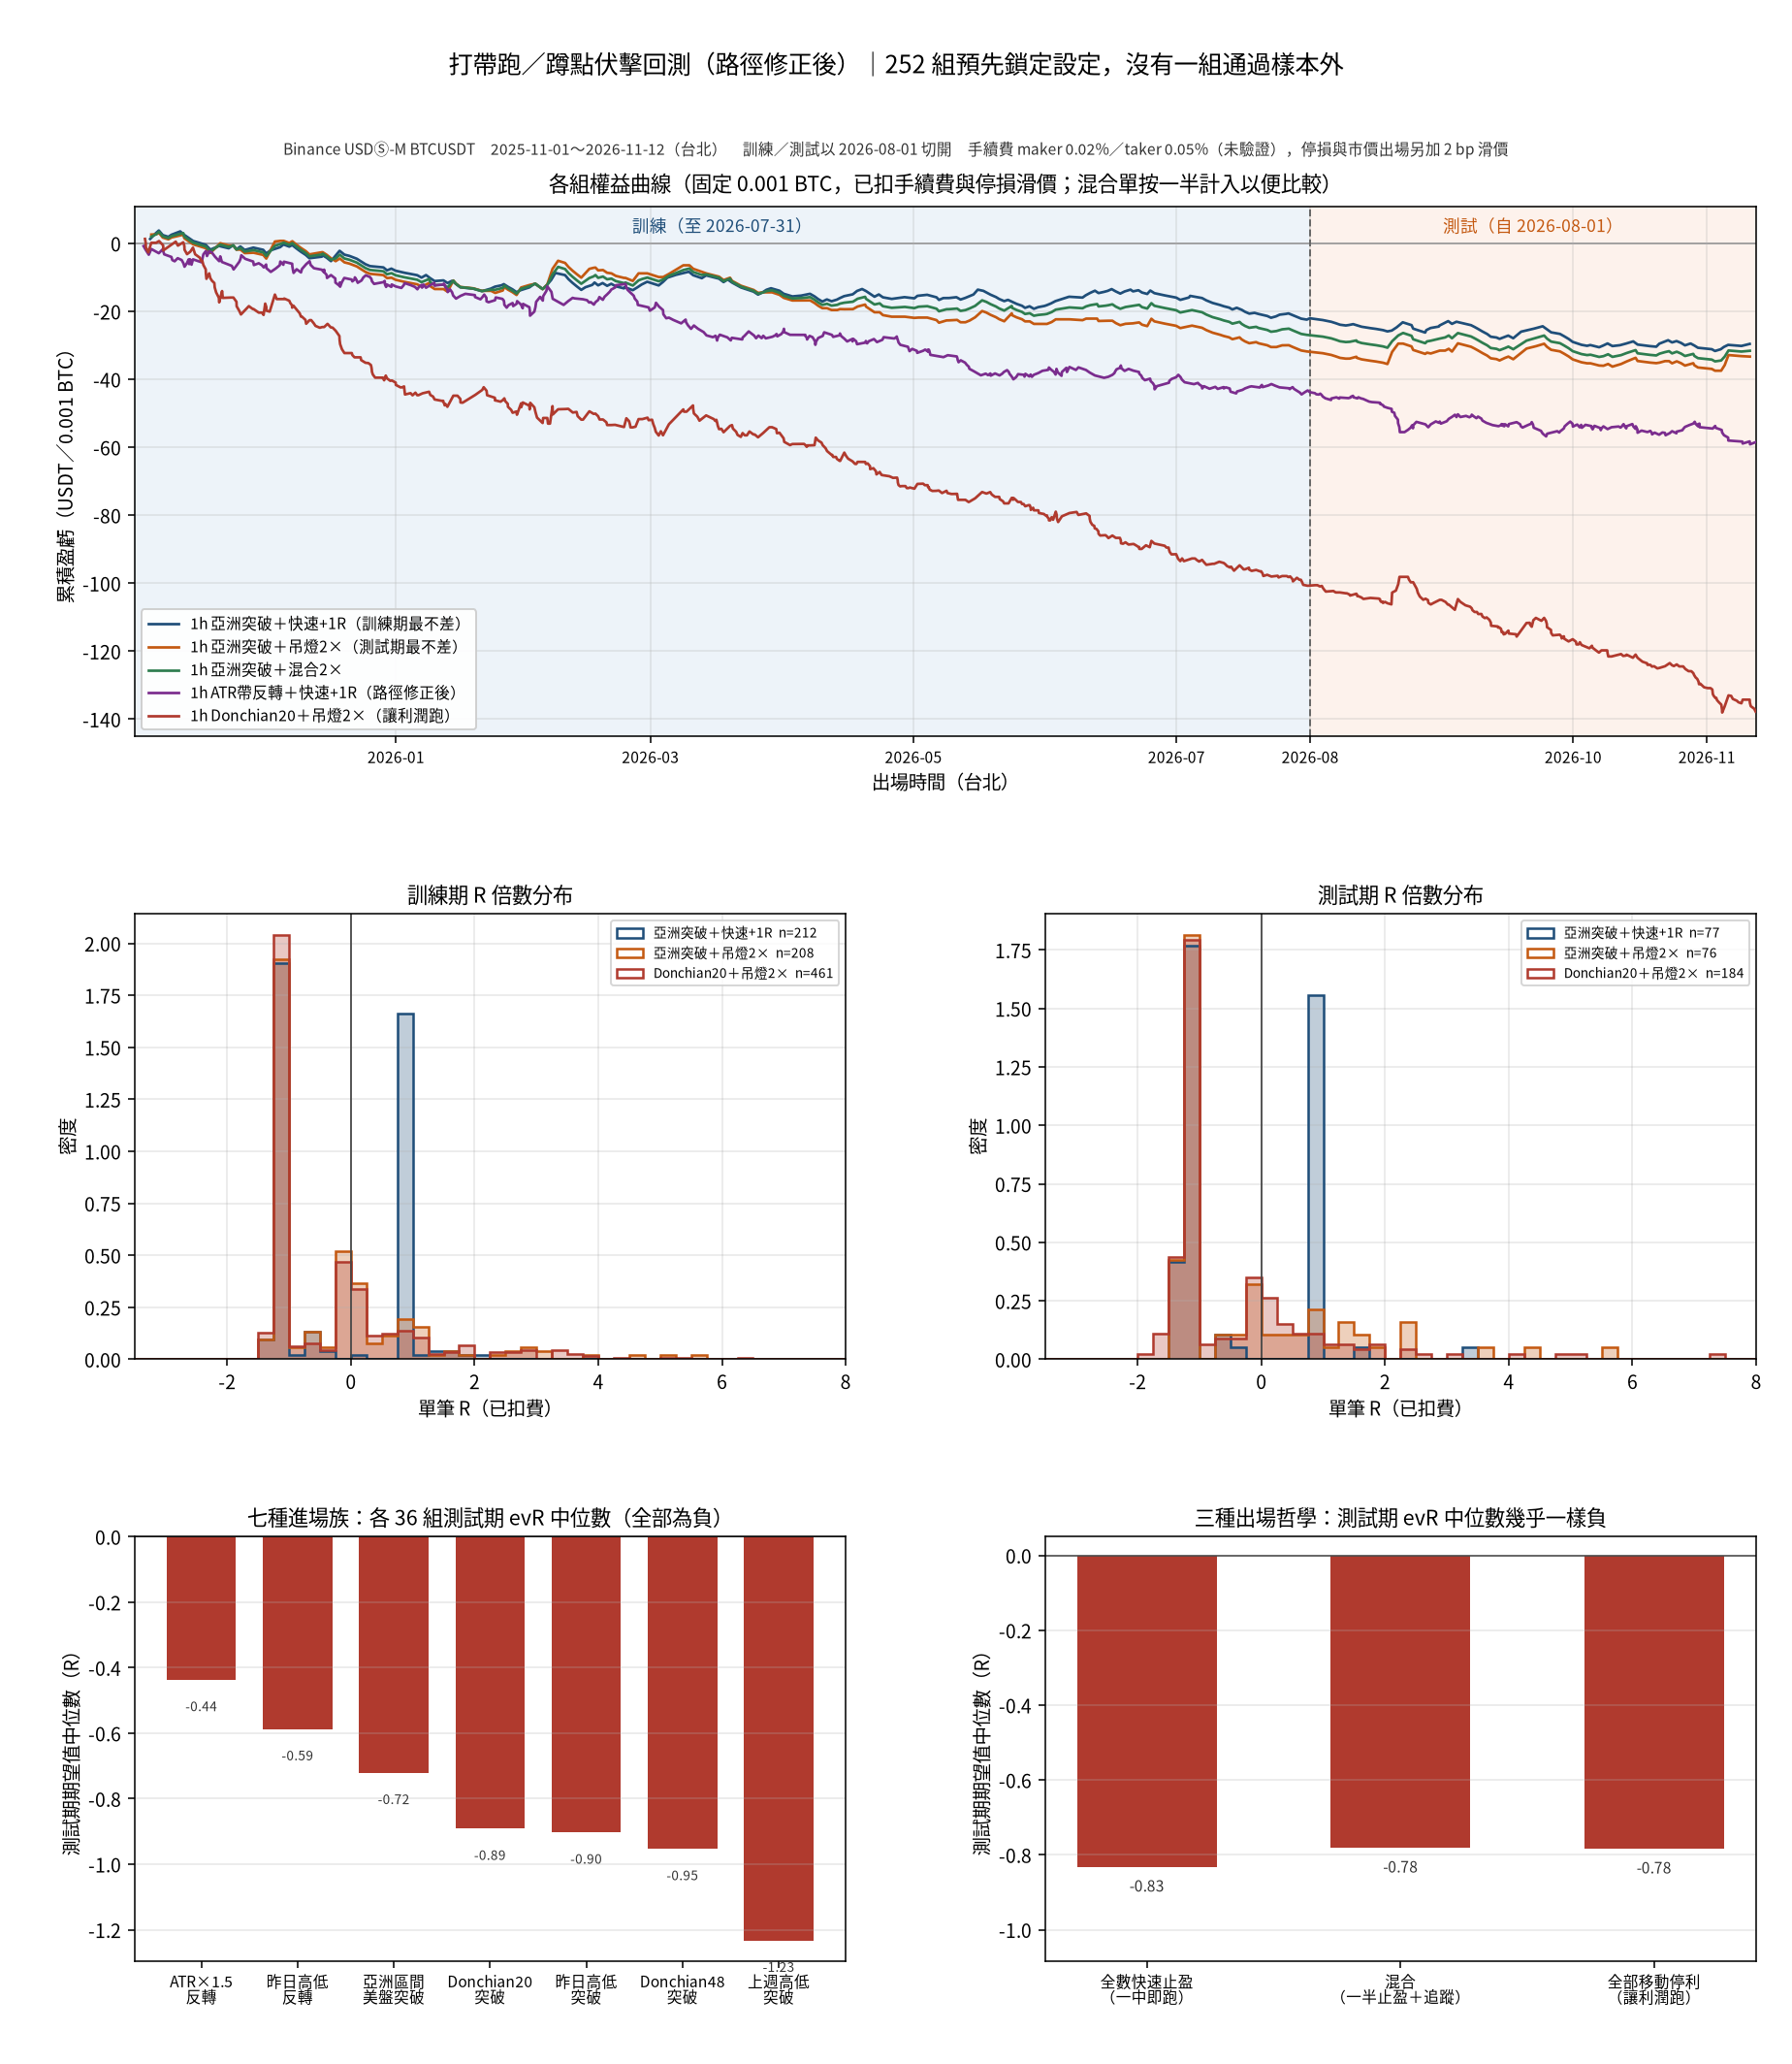
圖:打帶跑權益(R)。來源:weekly/2026-W46/10-打帶跑伏擊回測.md,圖檔 calc/hitrun/hitrun_equity_r.png。
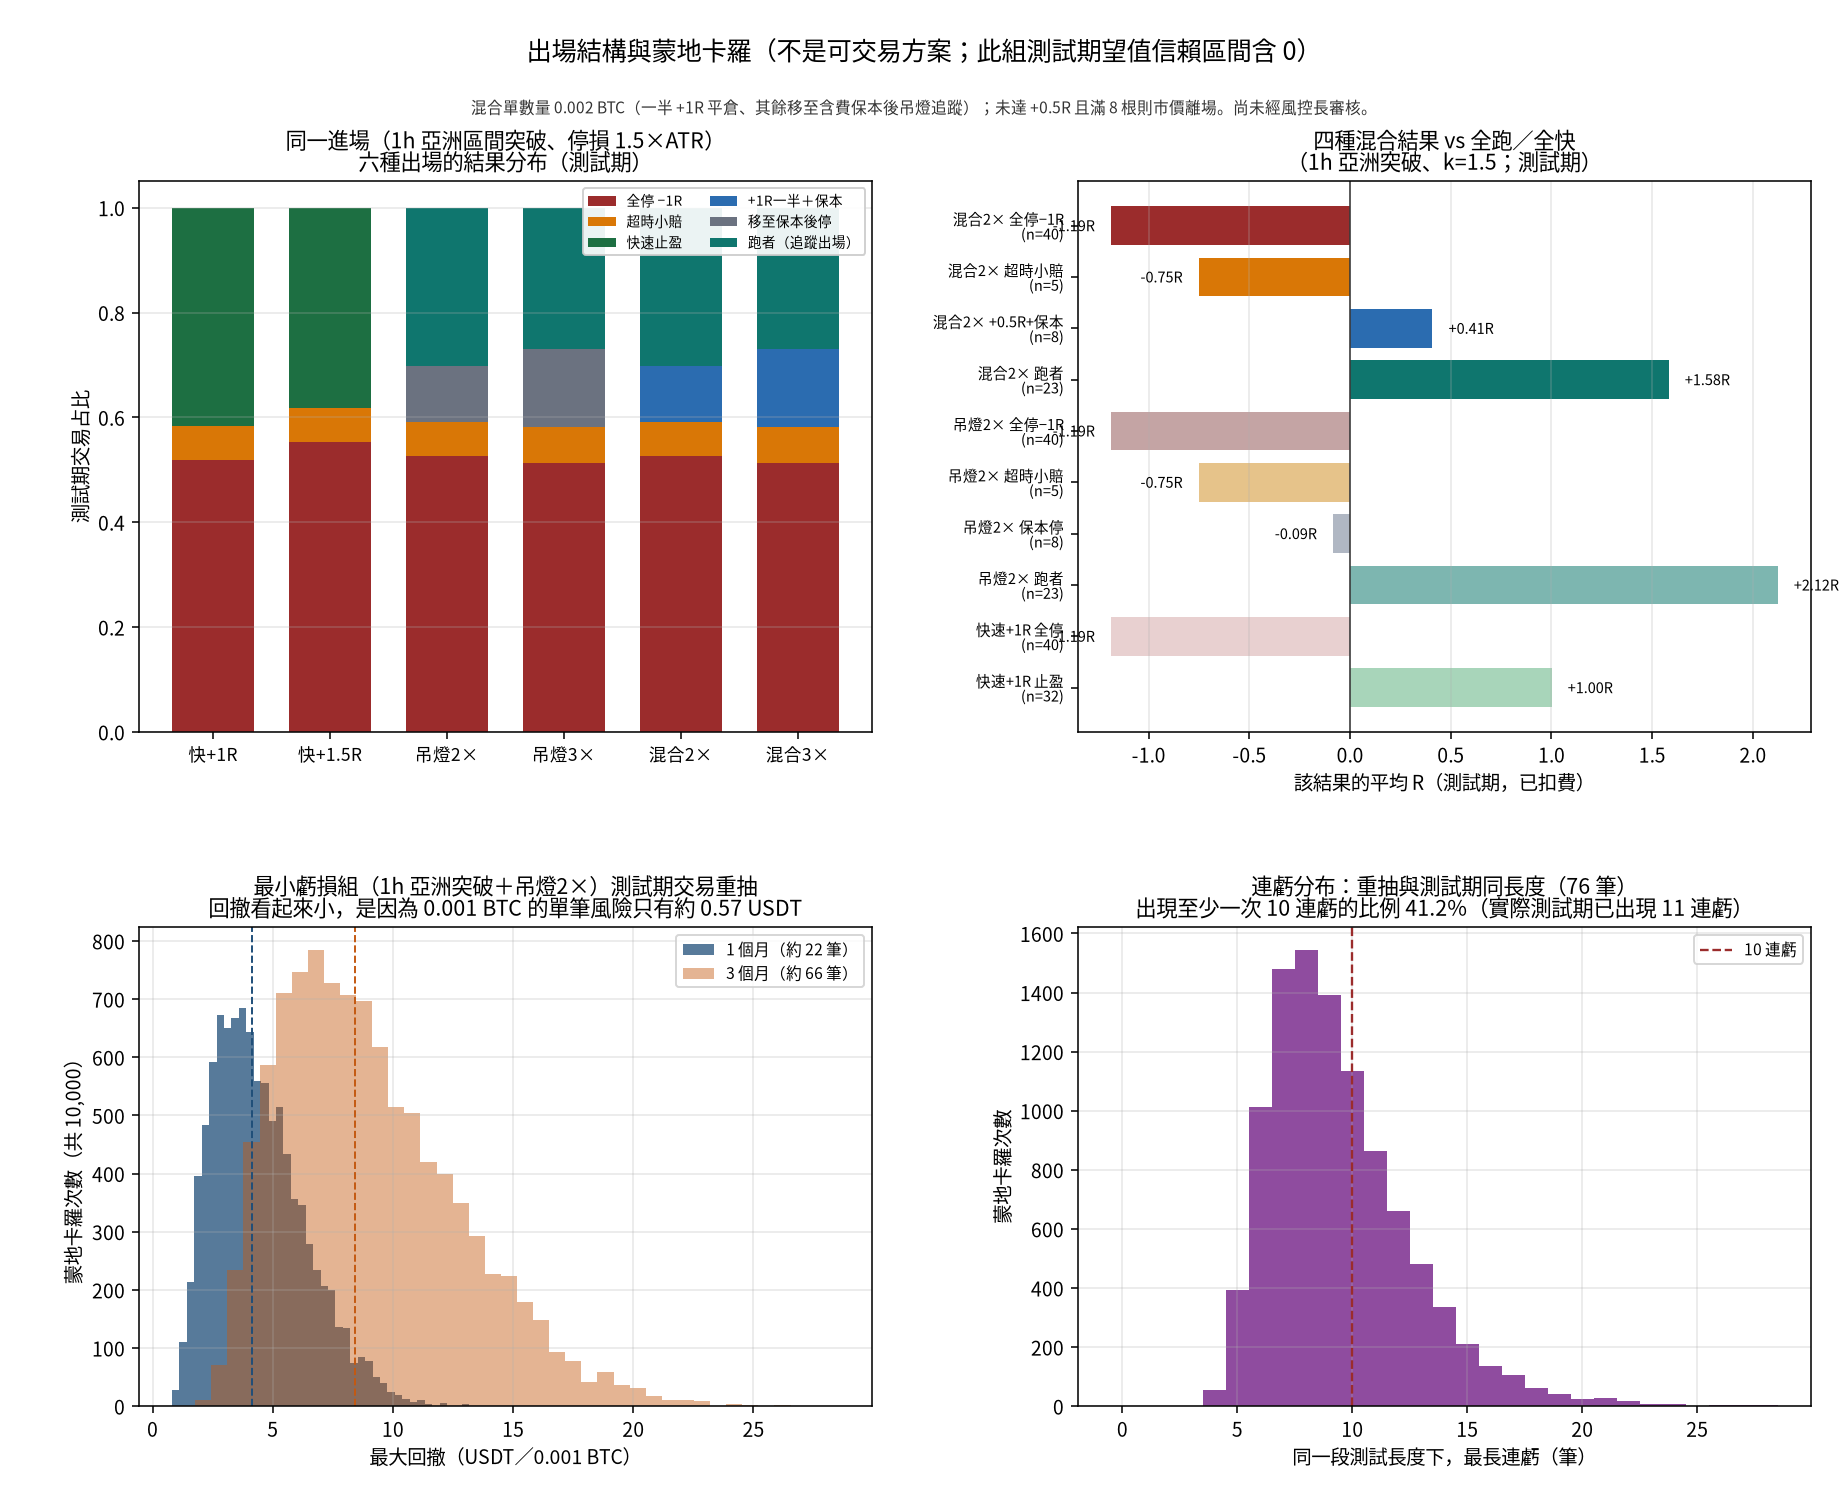
圖:結果分布與蒙地卡羅。來源同上,calc/hitrun/hitrun_outcomes_mc.png。
沒有一組同時滿足:訓練期週均淨損益 > 0、測試期週均 > 0、測試期 bootstrap 95% 信賴區間下緣 > 0、測試期停損率 ≤ 30%。
最不差的是 FILT_ADX_HYS(日線 ADX<20 才開,週內 1 小時 ADX 走強就暫停):測試期平均每週 +0.26 USDT(每格 0.001 BTC,休息週記 0),信賴區間 [−0.09, +0.76],下緣仍 ≤ 0。有開倉的測試週 4 週裡賺 2 虧 2。
近似 Binance 7 日 AI 參數的那一組,測試期往返勝率 83%,但停損率同樣 79%;訓練平均 −2.15、最差一週 −55.2。官方 AI 公式不看方向、不看手續費、不看你能不能抱到底,不能直接當「高勝率參數」按下開。
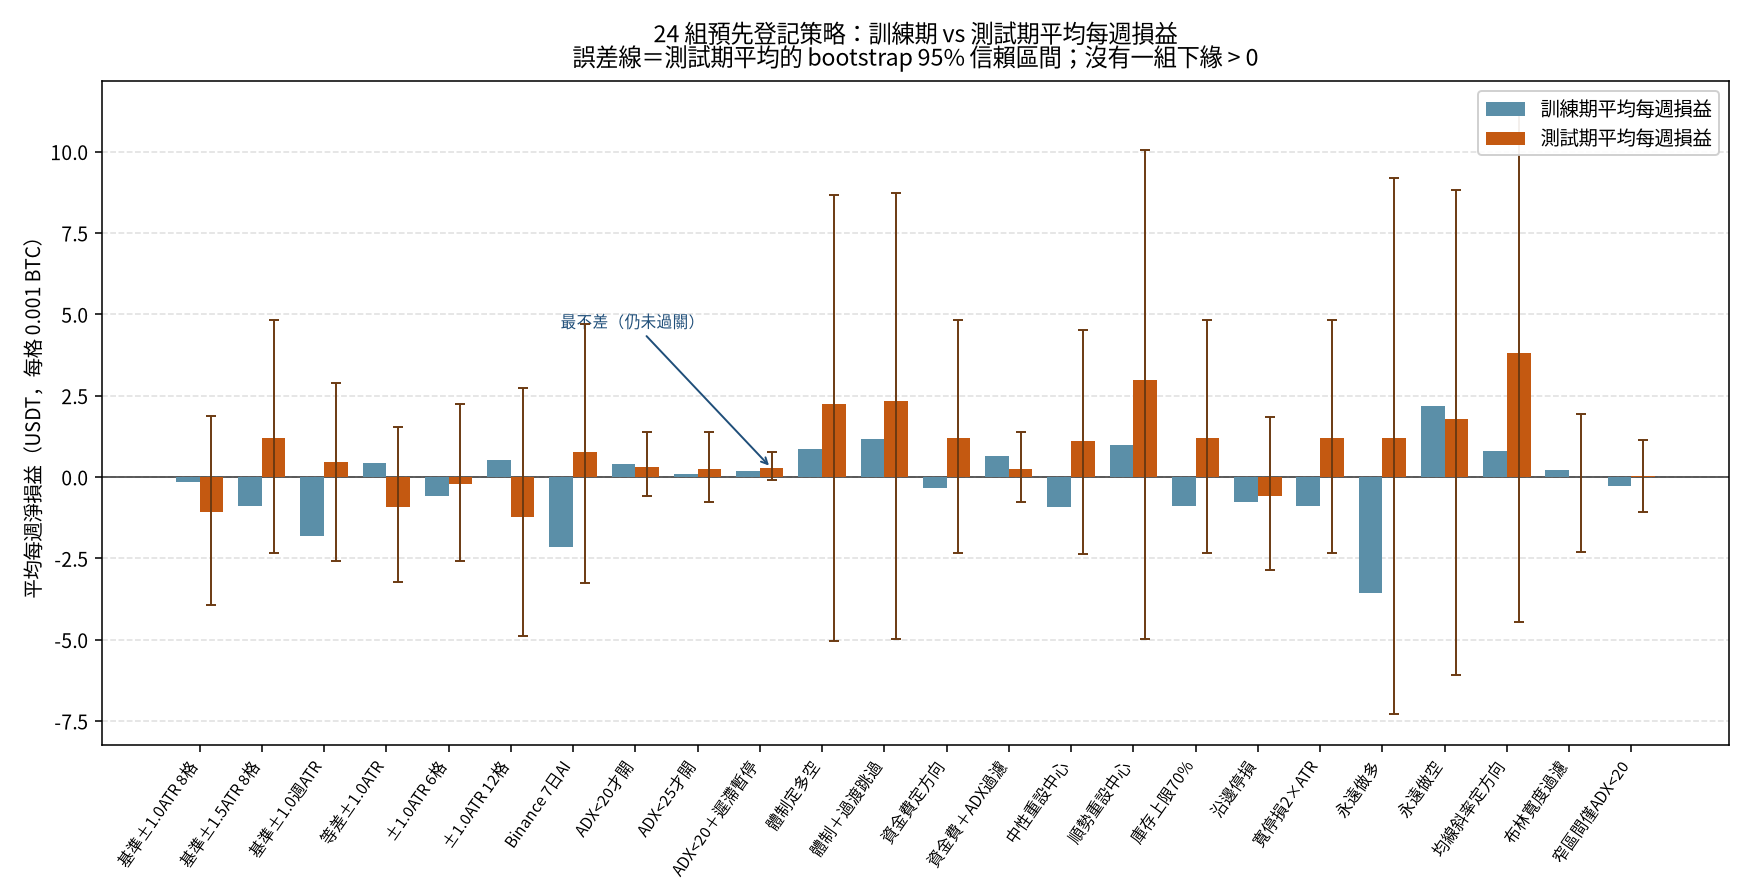
圖:24 組訓練/測試平均與測試期信賴區間。來源:11-高勝率網格研究.md,calc/highwin/highwin_train_test.png。
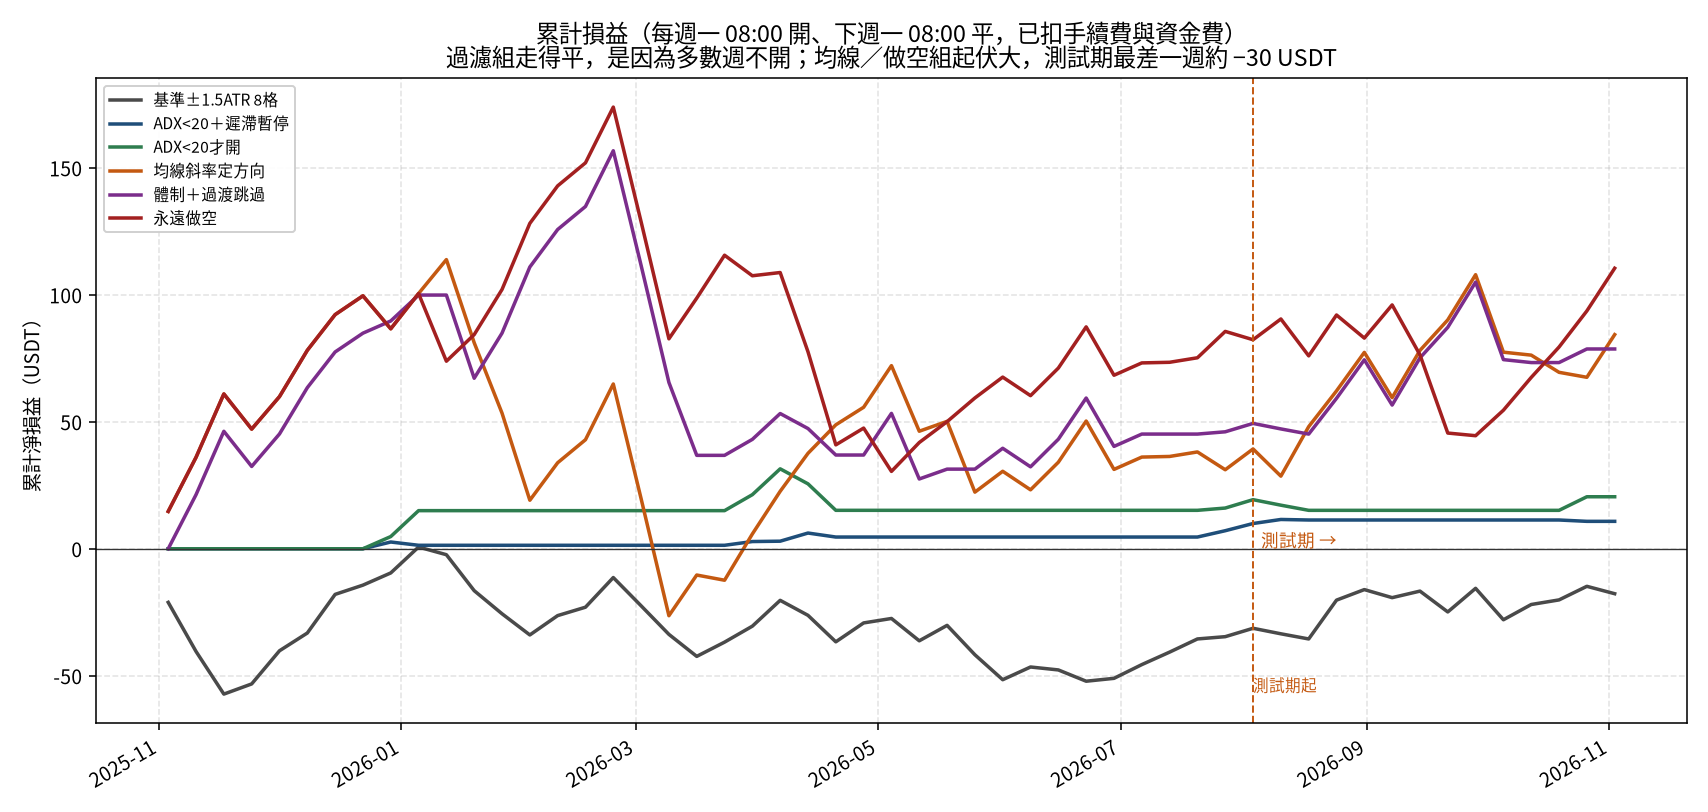
圖:累計損益。來源:calc/highwin/highwin_equity.png。
常開中性網格再加經典 ×2/×4:測試期賺錢週從 57.1% 升到 78.6%,但訓練期最差一週從 −21.11 變成 −121.89,最大回撤從 −52.84 變成 −177.59。12 組沒有一組通過與報告 11 相同的樣本外標準。
這直接違反鐵律 6(週停損觸發即停、不攤平)。在「ADX<20 才開」的過濾版上,測試期幾乎加不到碼,勝率沒有提高。沒有硬停損時,測試期單週曾到 −235.34。
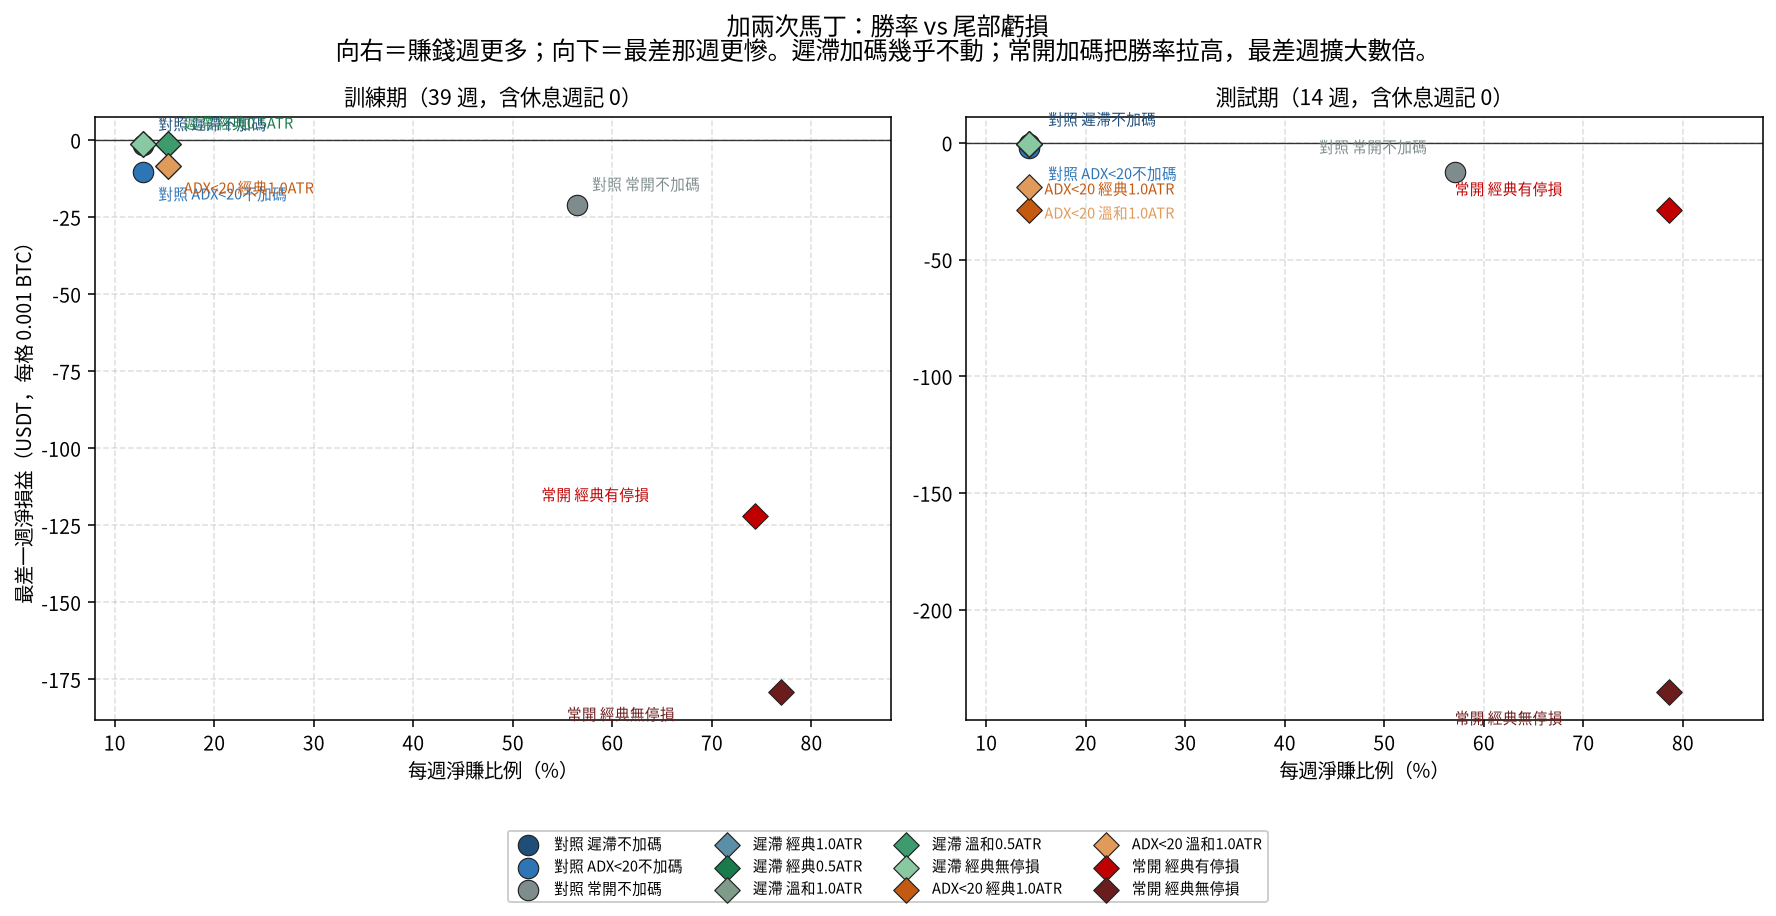
圖:勝率 vs 最差一週。來源:12-馬丁加碼回測.md,calc/martingale/martingale_winrate_tail.png。
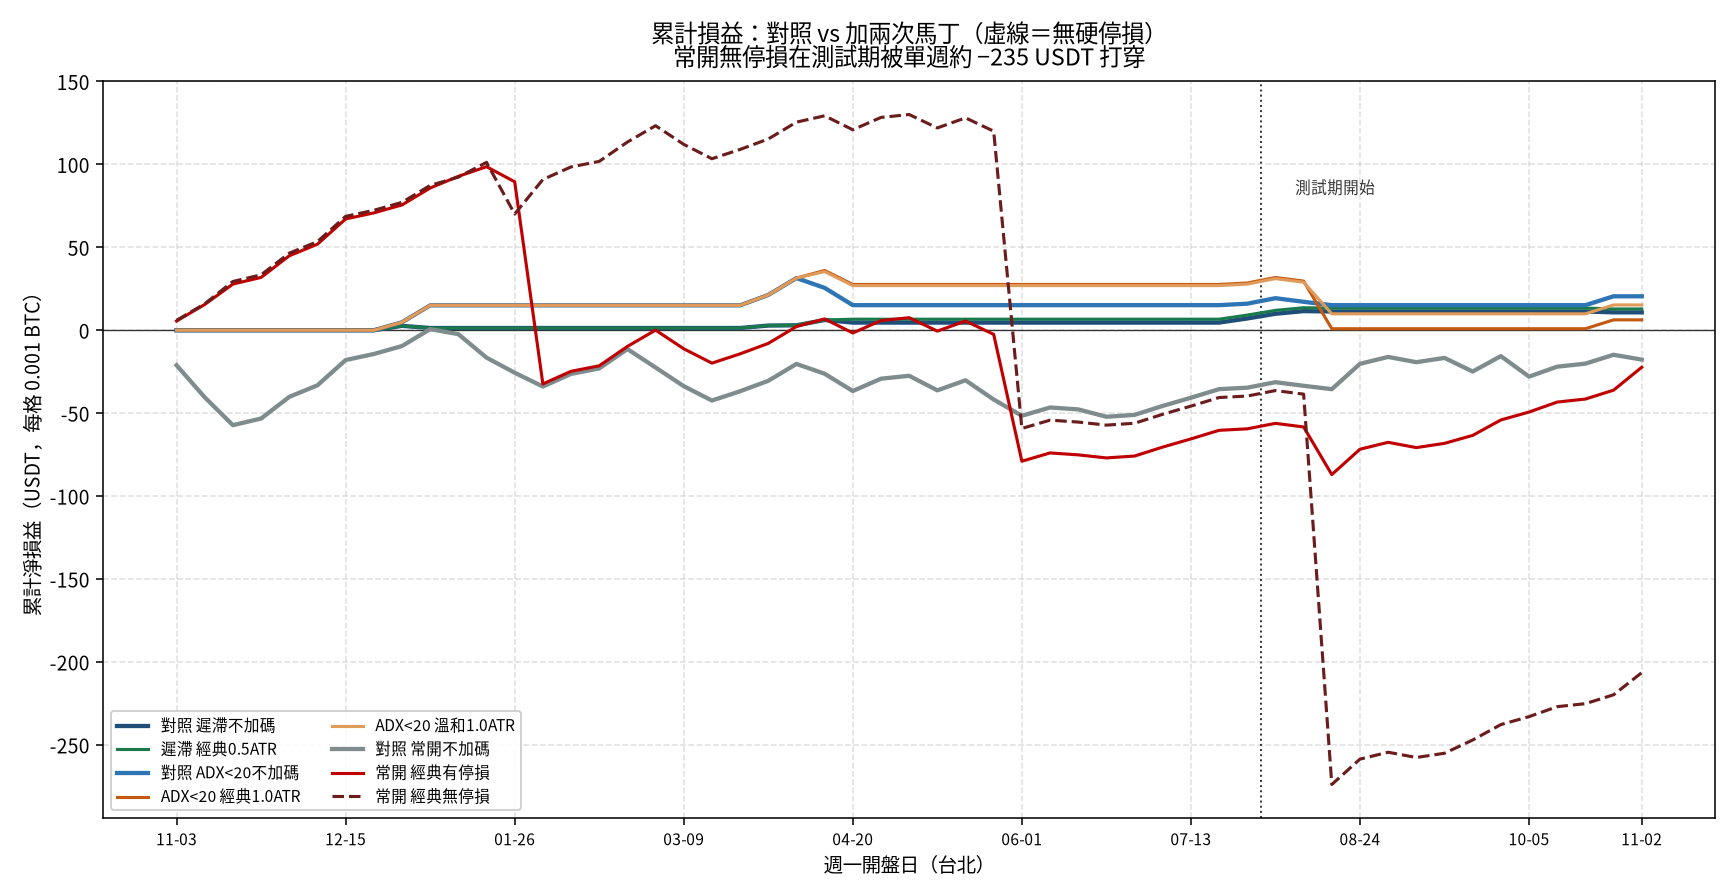
圖:累計損益。來源:calc/martingale/martingale_equity.png。
「現在就分批買入」:Binance 時期 9 次下跌體制裡只有 1 次賺錢(2024-07 淺回撤後續漲),平均虧掉進場名目 11.6%,7/9 次打到停損。2024 年以前的 7 次全部虧,平均 −15.5%。
週收站上 20 週均(快確認)9 次裡 3 次賺,平均 −3.8%,約 23% 是假突破。10 週均再上穿 20 週均且週收站上(慢確認)平均約 +0.2%(中位數 0),9 次裡 3 次賺,並在 2018、2022 兩次大熊市完全沒發出訊號,等於空手避開了那一輪停損。混合 1/3 現在+2/3 確認:2/9 賺錢,平均 −8.5%。
當下分不出這次是 2024 那種淺回撤,還是 2018/2022 那種延續下跌。建議先不要開多頭分批網格,等慢確認。
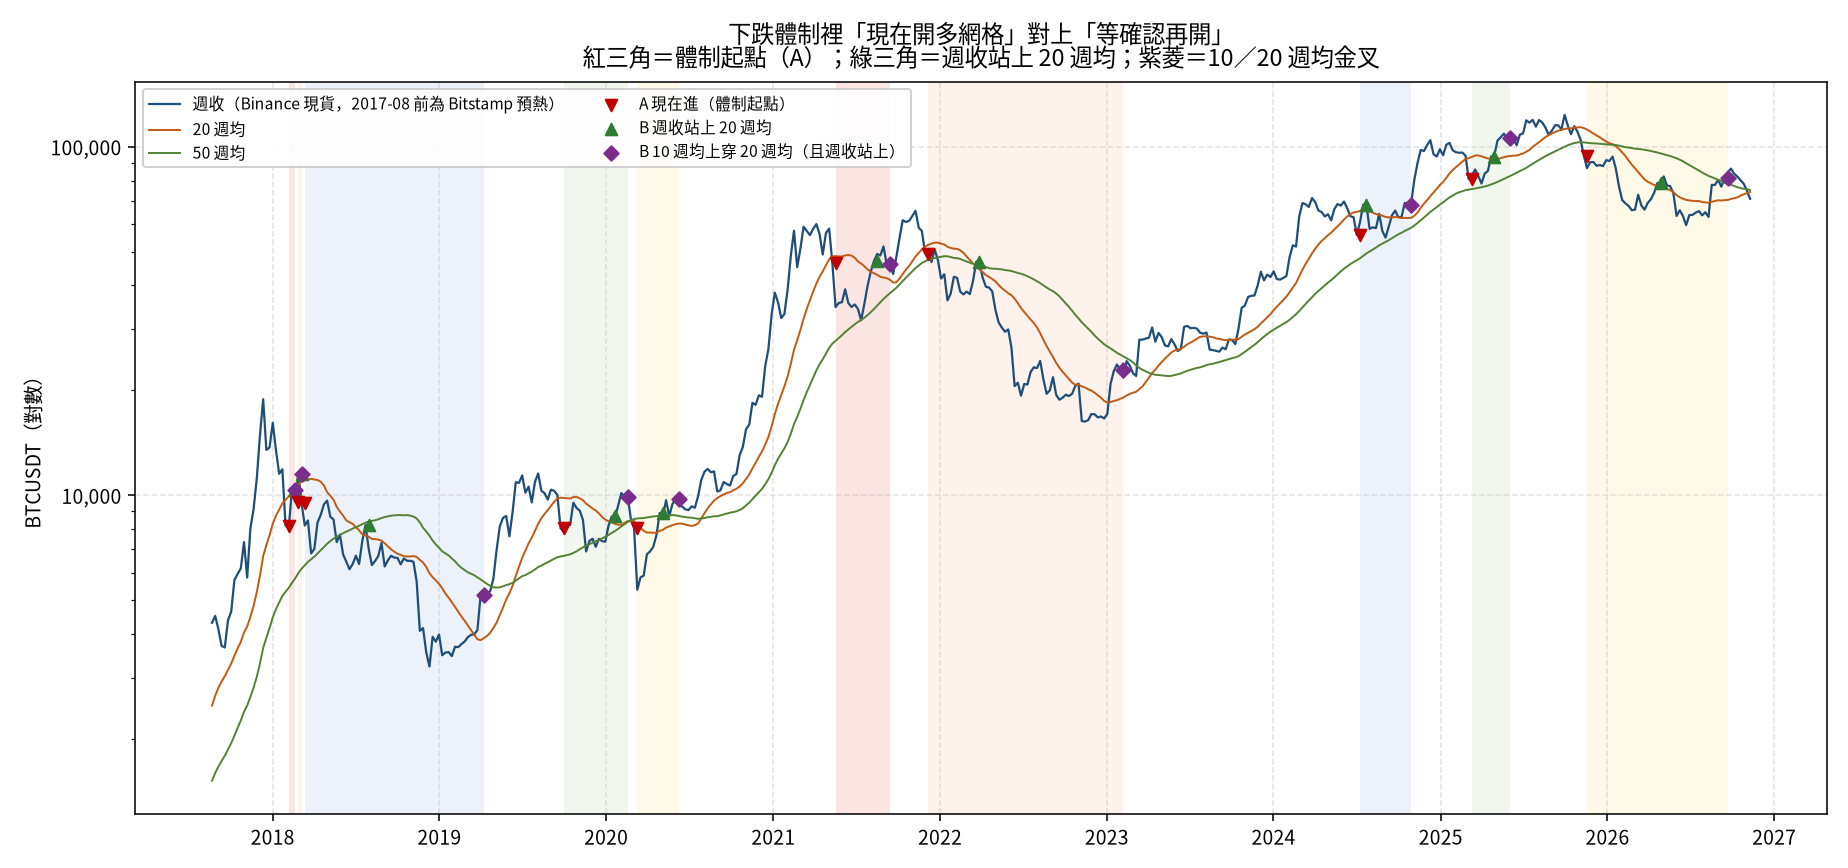
圖:週收、20/50 週均與進場點。來源:13-分批vs確認進場.md,calc/entry/entry_price_regimes.png。
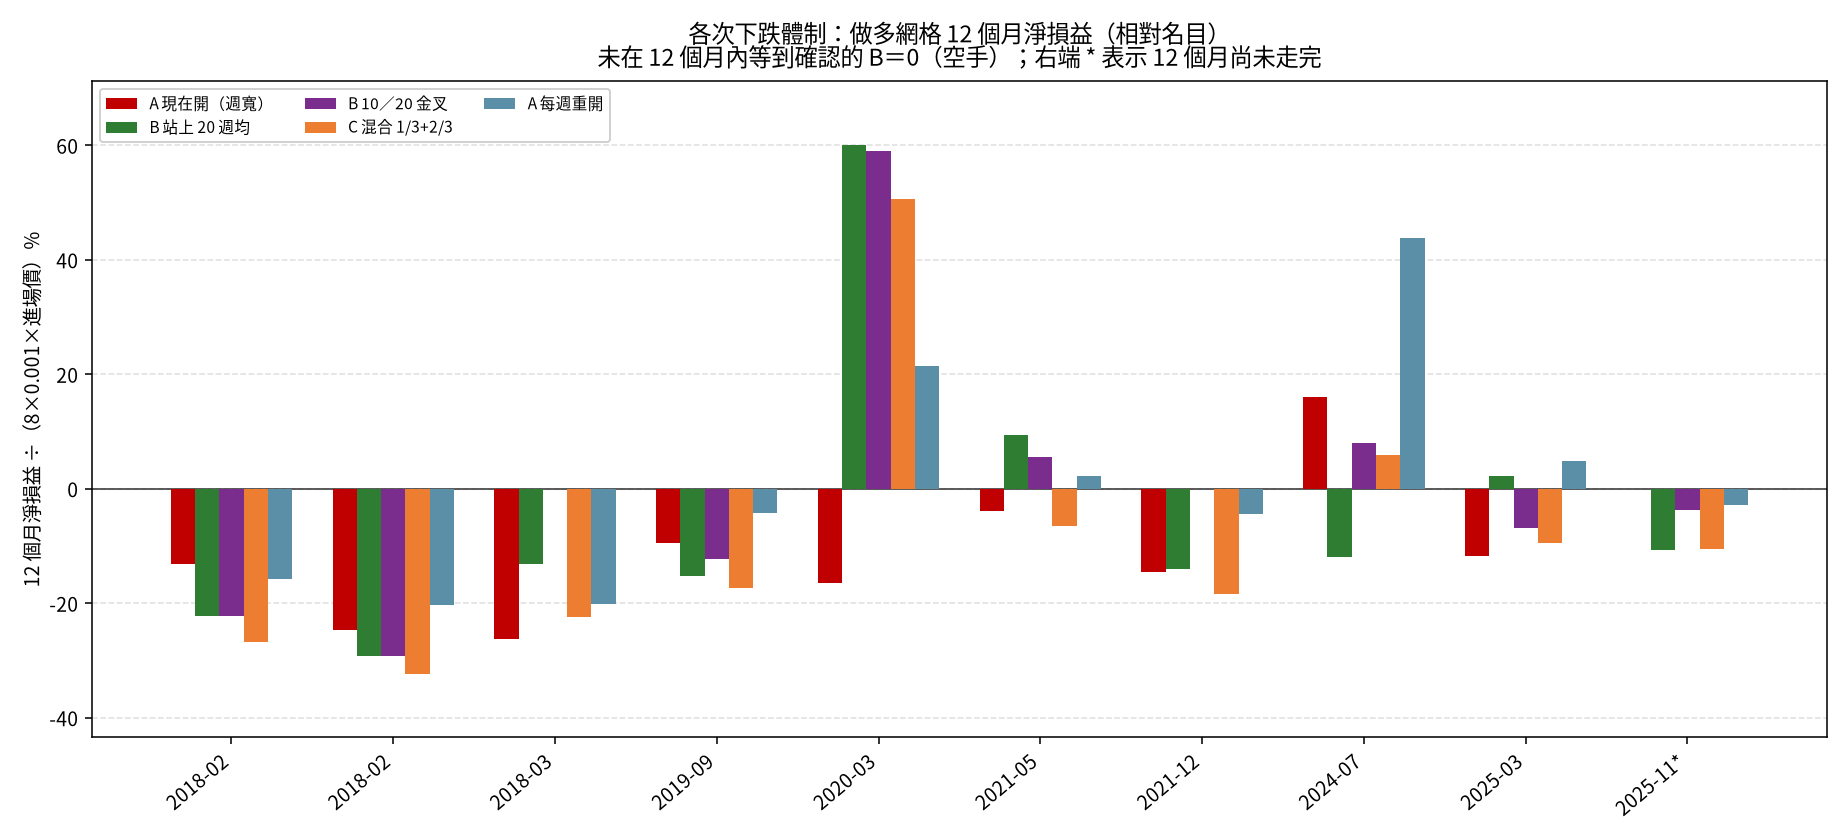
圖:各次體制 12 個月相對名目損益。來源:calc/entry/entry_pnl_cycles.png。
5 分 RSI 訊號大約是日線的 144 倍,但樣本外勝率 44.9%,期望值為負或含 0。預先定義的 72 組「訊號×小時」裡,依訓練期挑出的前五組,測試期沒有任何一組的期望值信賴區間完全大於 0。
台北 21–23 時振幅最大,但成交多≠期望值好;16:00 起持有 8 小時跨進美盤,測試集期望值顯著為負。日內窗維持 08:05–20:55(台北)仍然比較合理。
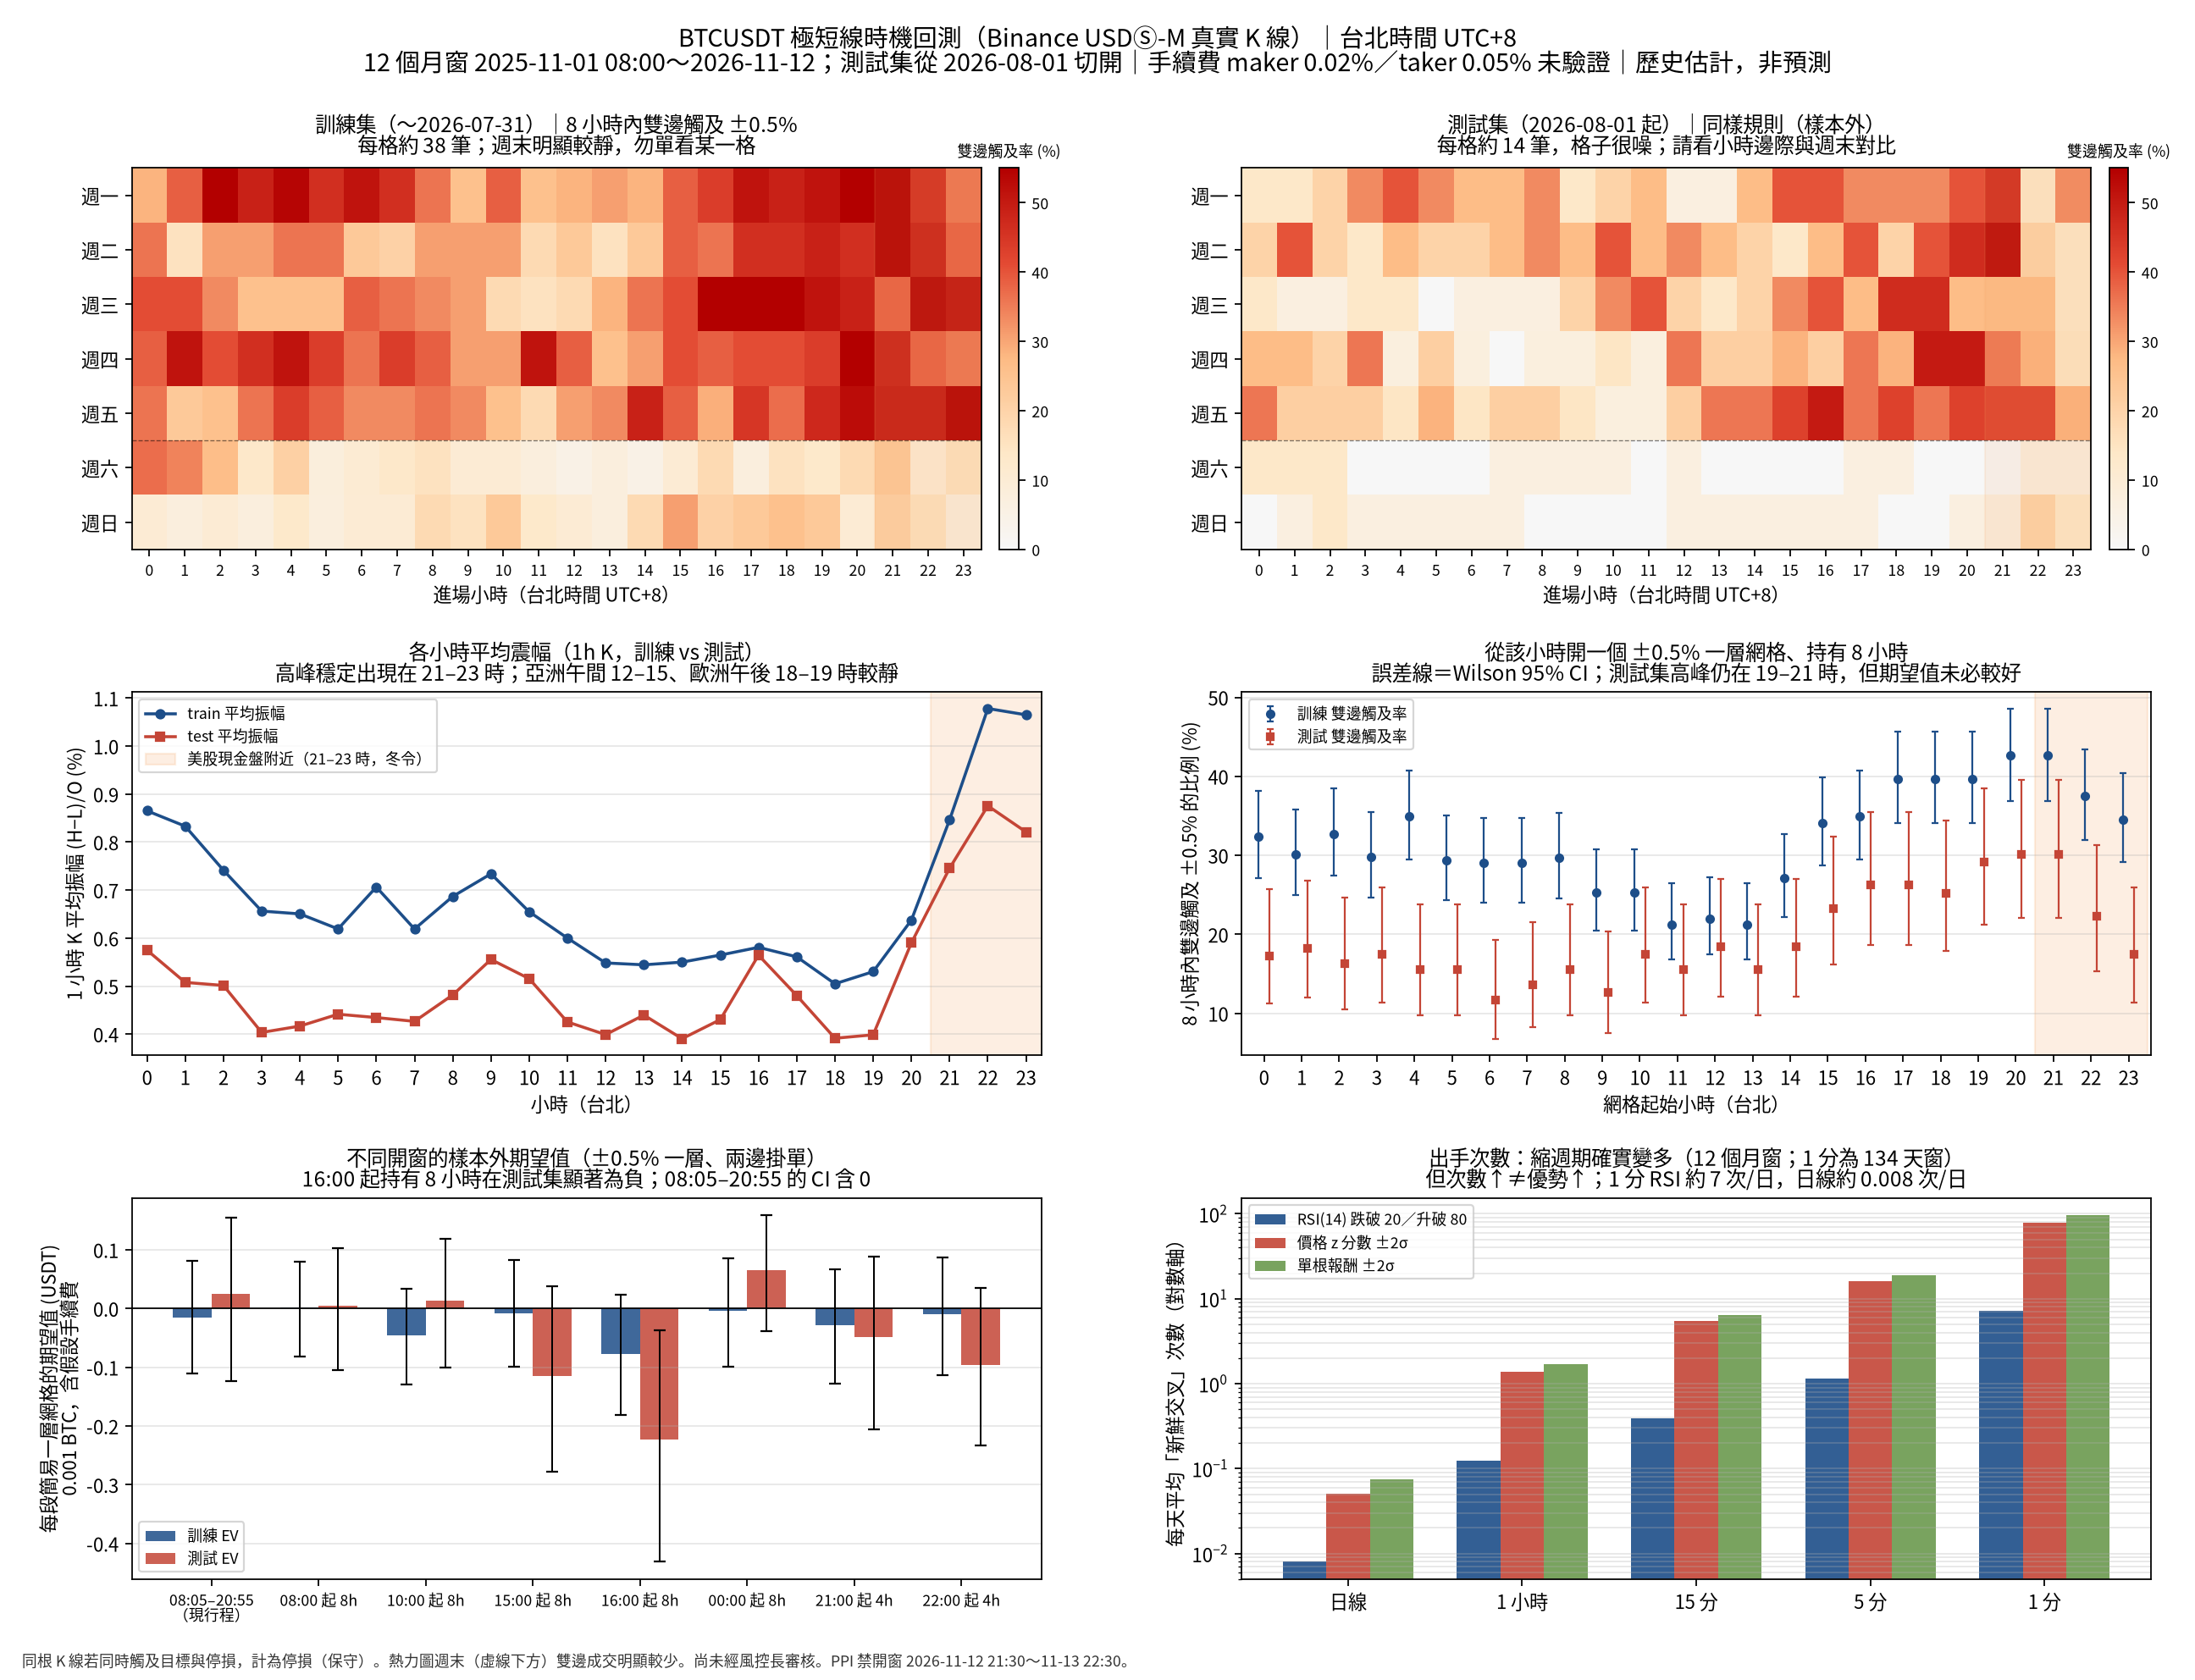
圖:極短線時機回測。來源:09-極短線時機回測.md,calc/shortterm/shortterm_timing.png。
「坎×坎」與恐懼貪婪 <20 完全重疊的 10 個片段:首日買進後 +1 週只有 20% 上漲(基準 45%),中位 −5.9%。提前在現價下方預掛多單網格,對後來真的走進恐懼的週,持有 1 月中位 −119.3 USDT、停損率 56%。不建議把「等坎」當逆向買進訊號。
已平倉往返單在測試期大約 70–80% 是賺的。這幾乎是網格結構的結果,不是策略優勢。
規則先決定了「在較低的格子買、較高的格子賣」。沒被算進勝率的,是走出區間後掛在身上的庫存。
淨損益=已實現價差 − 手續費 ± 資金費 ± 未平庫存市值。後兩項才是大額虧損的來源。常開中性網格的「賺錢週占比」大約只有 36–64%。
勝率高、期望值仍可為負。所以我們預先登記的過關標準不用往返勝率,而用每週淨損益、最差一週、停損率,以及樣本外信賴區間下緣必須大於 0。
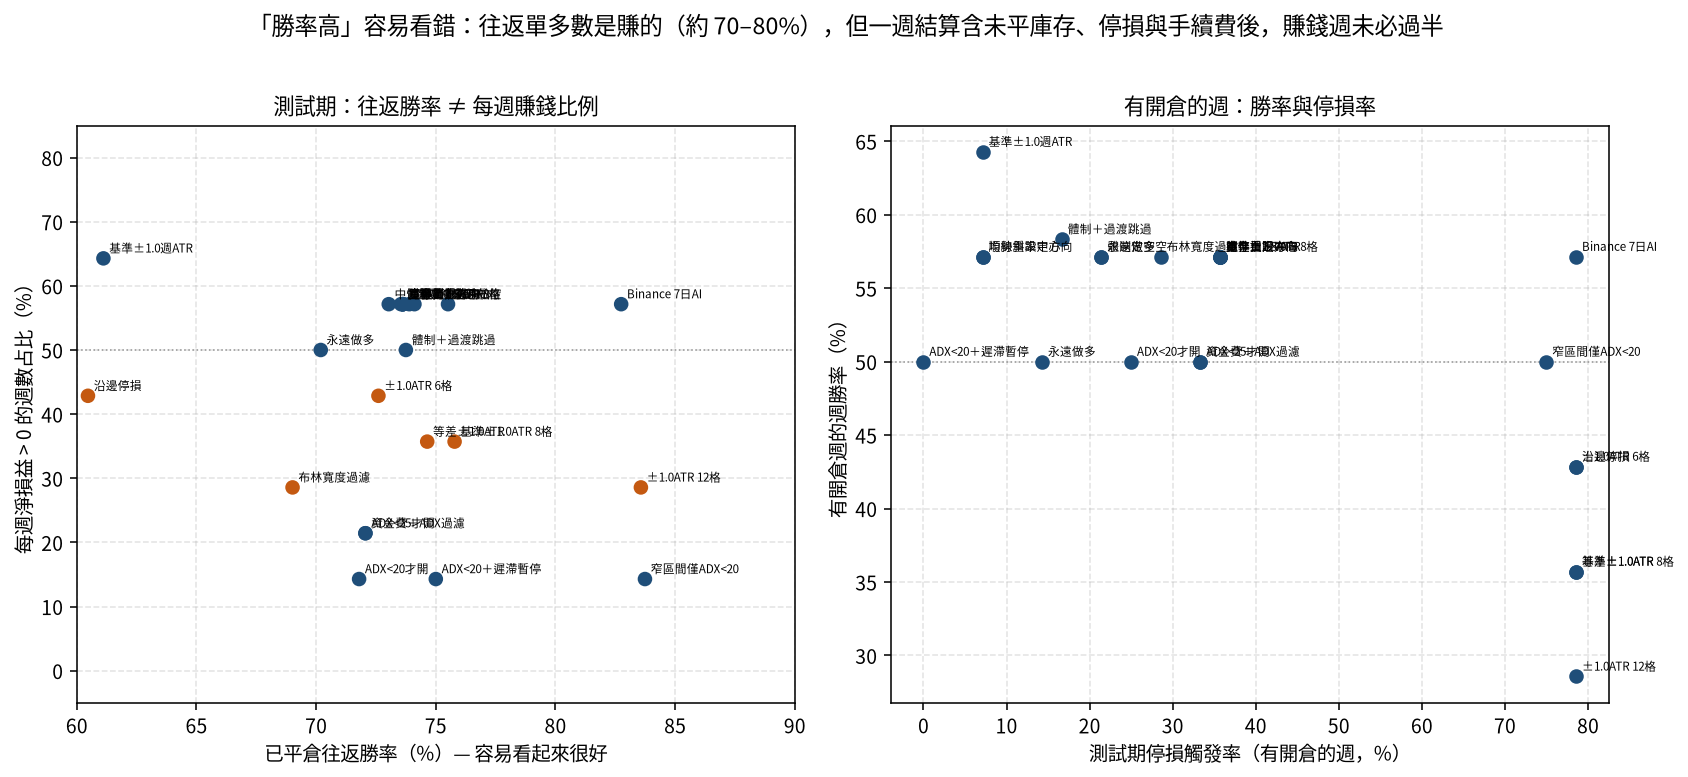
圖:往返勝率 vs 每週賺錢比例。來源:calc/highwin/highwin_winrate.png。左邊漂亮的數字,不是右邊那本帳。
輸入進場價、區間、格數、槓桿與保證金,估算強平價、距現價距離、打到停損的最壞虧損,以及依鐵律 6(週虧 ≤ 總資金 5%)需要的最低帳戶。這是逐倉、單一方向、第一級維持保證金率 0.4% 的粗估,實際以幣安為準。假設網格一次掛齊,價格走到停損時該側格子全部成交。
監控覆盤官產出於 2026-11-15 20:16(台北)。行情來源:Binance 公開 API,抓取 2026-11-15 20:15:11。帳戶類數字全部「待使用者提供」——因為尚未確認實盤開單。
低點 11-15 09:00 時段。當時週線尚未收盤。
從週開 74,851.44 到當時現價 65,336.00。從 11-11 方案定價 73,864 起算為 −11.55%。
目錄中找不到最終核准單與下單紀錄,不假設有人開了方案 B。
全員判斷方向偏空,沒有人建議偏多或滿倉。風控選現貨 B、捨 A(A 下限 11-13 已被跌破)。150x 全部否決:11-11 後最高價相對定價 +1.28%,而 150x 強平距離約 0.67%,開會被強平。PPI 禁開窗當日 −4.40%。合約做空各版停損皆未被掃。
把 −12.7% 的單邊週判成「弱偏空、信心 < 70%、可開保守網格」。若信心 ≥ 70%,依規則本週應不開。辯論官失效條件(日 K 收破 72,727.27)在 11-13 08:00 已觸發,目錄中查無重評檔。技術官區間下限仍被跌穿 3.87%。並行產出多套方案,卻對不上誰被核准、誰被下單。
資料不足的指標不給分也不扣分。可評權重 ≥ 60 才換算成 100 分制(暫定)。規則修改已由總指揮採納為 v1.1,均不碰鐵律。
| 團員 | 分數 | 主要失分 | v1.1 規則 |
|---|---|---|---|
| 盤勢技術官 | 65/100 | 建議區間下限被跌穿 3.87%;72,727 支撐失守 | 4–8 週內現價下方沒有確認支撐時,回看延伸到 26 週;下限 = min(ATR×1.5 下沿, 下個確認支撐 − 0.5×週 ATR) |
| 資金情緒官 | 62/70 → 約 89(暫定) | ETF 連續流出與清算強度未量化 | 美國現貨 ETF 連續淨流出 ≥ 5 個交易日且週累計 < −10 億美元時,信心下限 70%,並提請風控評估 |
| 多空辯論官 | 72/100 | 單邊趨勢判為弱偏空 60%;失效後無重評檔 | 週低點連續 ≥ 4 週下移且現價 < 週 MA50 時,偏空信心 ≥ 70%(不開);失效條件觸發後,下一個檢查點前要出重評檔 |
| 網格設計師 | 20/20(可評項不足,不換算) | 成交格數、區間內時間、格子利潤皆待使用者提供 | 偏空週的現貨網格,下半區買單要等日 K 收回技術官失效價之上才掛 |
| 風控長 | 54/60 → 90(暫定) | 在 −12.7% 的週仍放行現貨多頭網格 B(雖在 5% 預算內) | 每份審核要列「所有通過版本同時開啟的合計最壞虧損 ≤ 總資金 5%」 |
| 監控覆盤官(自評,待複核) | 45/60 → 75(暫定) | 週報缺帳戶數據;部分橘色警報應發未發 | 每次 09:00/21:00 檢查都寫進 alerts.md(含無警報) |
現貨 B 的參考參數(當時方案,不是實盤紀錄):下限 64,504.77、上限 75,736.38、14 格等比、停損 61,385.02。該下限在 11-15 05:00 時段被跌破;停損未觸發(低點高於停損約 1.01%)。11-14 日 K −6.10%。
本團隊不代操作、不保管你的金鑰、不經手資金。下單預設由你在幣安畫面確認。若你之後要自己寫讀取腳本,或在自己的電腦跑自動化,請用一把專門的新金鑰,並遵守下面的權限。
任何人要你打開提現權限,都當成詐騙。只要沒開提現,金鑰即使外流,對方也沒辦法把錢領走。OKX 的「交易」權限無法拆掉部分劃轉,更必須綁 IP 白名單;本頁以幣安 USDⓈ-M 為主。
完成實名認證、開啟驗證器 2FA(不要只用簡訊)、先開通 USDⓈ-M 合約帳戶。幣安規定:在開通合約之前建立的金鑰,之後可能無法補開合約權限。建議這把金鑰只給這一個用途,不用了就刪。
要勾:讀取(Enable Reading)、合約交易(Enable Futures)。不要勾:提現、任何名稱含轉帳/Transfer 的選項、借貸、用不到的現貨或槓桿交易。若你只是做監控、不下單,連合約交易都不要開,只開讀取。
頭像 → 帳戶 → API 管理 → 建立 API → 選系統生成。取一個好認的名字。完成 2FA 與郵件驗證後,API Key 與 Secret 只會完整顯示一次,請離線保存,不要傳送到聊天室或寄到信箱。
把金鑰限制在你自己電腦或伺服器的固定 IP。不要綁在公共 VPN 或會變動的家用 IP 卻不更新。這是防止金鑰被拿到別台機器濫用的基本動作。
團隊預設逐倉(Isolated),不要用全倉把其他倉位綁在一起。是否開啟雙向持倉、帳戶能不能選 150x,以你的幣安面板為準;公開資料不足以代為確認。實際費率也請在面板核對,本站回測用的 0.02%/0.05% 尚未驗證。
不用了就刪鑰。懷疑外洩就立刻刪、重開一把。不要把 Secret 寫進會被同步到雲端的筆記。本觀測所的即時看板只用公開行情,不需要你提供任何金鑰。
不行。這裡只公開研究與盤勢觀測。不收資金、不帶單、不賣訊號、不代下單。金鑰不要寄來。
因為尚未確認實盤開單。週報裡的網格利潤、未實現損益、總損益、成交格數都是「待使用者提供」。我們不會用模擬盤或示範資金去填一塊「看起來在跑」的看板。
鐵律允許的是上限,不是建議值。面板 150x 搭配最低保證金時,強平大約只在均價外 0.27%,停損單往往來不及。第 46 週事後驗證:定價後 +1.28% 的反彈就足以強平 150x 空單。團隊要的是撐得住的有效槓桿(約 4 倍),並用補保證金把強平推到停損之外。
那是格子結構造成的。真正要看一週結算後的淨損益(含庫存、手續費、資金費、停損)。報告 11 的 24 組裡,有的往返勝率到 83%,停損率卻是 79%,樣本外全部沒過關。
報告 13:下跌體制裡「現在就開多網格」9 次中只有 1 次賺。建議等慢確認(週收站上 20 週均,且 10 週均從下方上穿 20 週均)。也有反例(2024-07 淺回撤),所以「等」不是每次都贏,只是歷史上比較不吃虧。
常開再加馬丁,測試期賺錢週確實從 57.1% 升到 78.6%,但最差一週從 −21.11 變成 −121.89,並違反「不攤平」的鐵律 6。不要為了勝率去放大尾部。
本頁只打幣安公開行情。恐懼貪婪、ETF 流量、部分事件日曆不在這些端點裡。鐵律規定:抓不到就寫無資料,不准硬填一卦。
不能。全部是歷史估計,多數尚未經風控長審核,而且沒有一組通過預先登記的樣本外標準。過去表現不保證未來結果。加密貨幣與槓桿可以在很短時間內損失全部本金。